Conseguir un Hipotecas en Japón para extranjeros Todo se reduce a una cosa: la situación de residencia. Los residentes permanentes pueden solicitar préstamos casi igual que los residentes locales. Los residentes que no tienen la residencia permanente pueden cumplir los requisitos en algunos bancos si aportan una entrada más elevada. Por su parte, los no residentes que se encuentran en el extranjero no suelen poder obtener ningún préstamo.
Por qué la propiedad y la financiación no son lo mismo
Muchas personas que se plantean invertir en una propiedad en Japón confunden dos cuestiones. ¿Puede un extranjero ser propietario de un inmueble en Japón? ¿Y les prestará realmente un banco el dinero para comprarlo? La primera respuesta es sencilla: sí, siempre ha sido así. En Japón no te piden el pasaporte ni te preguntan por tu situación de visado antes de permitirte ser titular de un terreno o un inmueble. Firmas el mismo contrato que firma un comprador japonés, lo registras de la misma manera y acabas teniendo los mismos derechos legales.
La segunda cuestión es donde la mayoría de los compradores extranjeros se quedan atascados. La financiación depende de lo que decida cada banco en particular, y cada banco establece sus propios criterios sobre el nivel de riesgo que está dispuesto a asumir. Si un banco te rechaza, eso no tiene nada que ver con tu derecho a ser propietario de la vivienda. Simplemente significa que el banco no se siente cómodo concediendo préstamos transfronterizos, en una moneda y un ordenamiento jurídico con los que no trata a diario.
Una vez más, legalmente nunca se te impide comprar, pero es posible que no puedas acceder a determinados productos de crédito dependiendo de tu visado.
La escala de residencia: cómo tu situación en materia de visados determina tus opciones de préstamo
El mercado hipotecario japonés se divide en función del tipo de residencia. Los residentes permanentes y los residentes permanentes especiales ocupan el primer lugar. Si ese es tu caso, los bancos te tratan casi igual que a un ciudadano japonés. Puedes acudir a MUFG, Mizuho, SMBC, Resona o prácticamente cualquier gran banco nacional y optar a una amplia gama de productos, incluidos los respaldados por el Estado. Programa «Flat 35».
Un peldaño por debajo se encuentran los residentes extranjeros en Japón con un visado de trabajo, de cónyuge o similar, pero sin permiso de residencia permanente. Si dispones de una tarjeta de residencia válida y de ingresos en Japón, aún puedes acceder a una parte considerable del mercado general. Algunos bancos han creado productos de crédito destinados exclusivamente a este colectivo, aunque la lista de prestamistas dispuestos a conceder préstamos se reduce rápidamente y las condiciones se vuelven más estrictas.
Por otra parte, están los no residentes que viven exclusivamente fuera de Japón. Si no tienes tarjeta de residencia ni dirección en Japón, las hipotecas normales quedan prácticamente descartadas. Da igual lo buenos que sean tus ingresos o lo sólida que sea tu historial crediticio en tu país de origen.
Si tu cónyuge es ciudadano japonés o residente permanente, la mayoría de los grandes bancos te concederán un préstamo si tu cónyuge lo solicita como prestatario principal o lo avala junto a ti, a menudo en condiciones muy similares a las de los ciudadanos.
Detrás de la solicitud: lo que comprueba realmente un banco japonés
Las entidades crediticias japonesas evalúan a los solicitantes extranjeros según una serie de criterios fijos.
La estabilidad de los ingresos es lo primero. Los bancos quieren un historial, no solo lo que ganas ahora mismo, y para los solicitantes extranjeros el listón está más alto que para los ciudadanos. El razonamiento es sencillo: un banco que concede un préstamo a treinta y cinco años quiere pruebas de que tus ingresos se mantendrán, y un historial laboral breve simplemente no les ofrece suficientes garantías.
La relación entre deuda e ingresos también es importante. Los saldos de las tarjetas de crédito, los préstamos para la compra de coches, cualquier deuda que tengas, todo se tiene en cuenta, y si tu historial crediticio se ha desarrollado íntegramente fuera de Japón, puede resultar más difícil de documentar de lo que le gustaría a un banco. A algunas entidades crediticias también les importa tu dominio del japonés, ya que un solicitante que pueda leer y responder directamente a la documentación del préstamo les supone menos complicaciones.
Si cumples los requisitos para obtener un préstamo, también debes tener en cuenta de antemano que la aprobación lleva su tiempo y que conseguir una respuesta clara en una sucursal puede llevar mucho tiempo. Deja un margen de tiempo en tu calendario, porque este proceso no se va a resolver en la misma semana.
Comprar sin poner un pie en Japón mediante un poder notarial
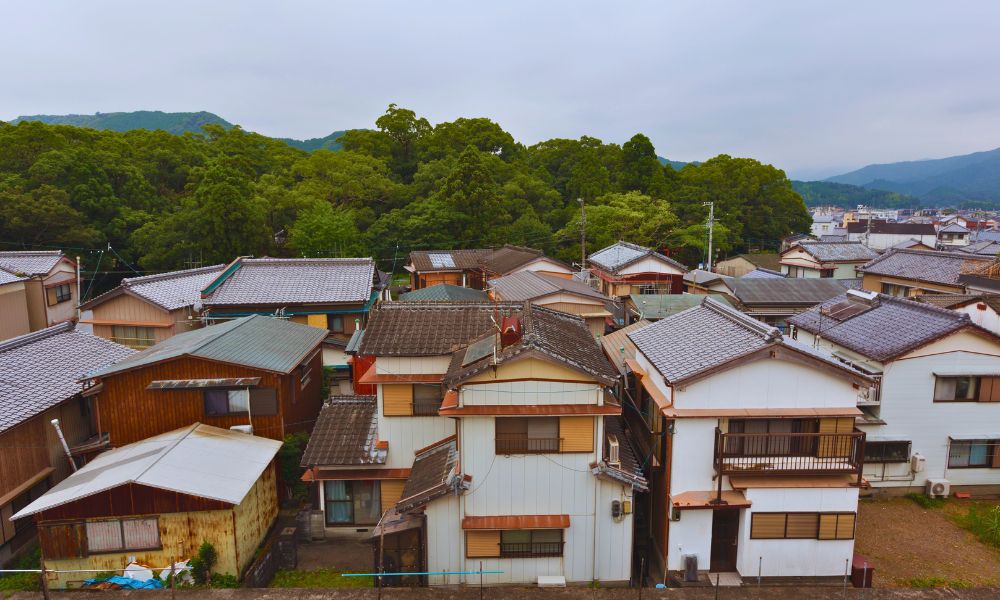
Sin embargo, para los extranjeros, la financiación no es la única opción. Los precios fuera de las grandes ciudades son lo suficientemente bajos como para que a muchos compradores extranjeros les resulte factible pagar al contado, algo que estaría fuera de su alcance en su país, en mercados como Londres, Sídney o San Francisco.
Pagar en efectivo permite evitar todo el proceso de residencia y concesión de préstamos mencionado anteriormente. No hay que cumplir con los requisitos de evaluación crediticia del banco ni alcanzar un umbral mínimo de entrada. Además, genera un activo documentado en Japón que puede reforzar una futura solicitud de préstamo, sobre todo para aquellos compradores que aspiran a obtener la residencia permanente o que desean generar ingresos por alquiler que demuestren un flujo de caja real.
Ya sea al contado o a plazos, la mayor parte de este proceso no requiere estar en Japón en absoluto. La herramienta que lo hace posible es un poder notarial. Usted otorga a un representante, normalmente su agente o un notario judicial (shiho shoshi), la facultad para firmar en su nombre en el Registro de la Propiedad y en el momento de la formalización. Su identidad se verifica a distancia, los fondos se transfieren y se confirman, y su representante se encarga de la transferencia y de inscribir la titularidad a su nombre.
La compra a distancia no es una zona gris. De hecho, es así como lo hacen cada año una buena parte de los compradores extranjeros.
Preguntas frecuentes sobre hipotecas en Japón para extranjeros
¿Puede un extranjero comprar una vivienda en Japón sin visado?
Sí. En Japón no es necesario tener la nacionalidad, la residencia ni un visado para comprar una vivienda. Tu situación migratoria y la propiedad de la vivienda se gestionan a través de sistemas totalmente independientes.
¿Puedo solicitar una hipoteca en Japón con un visado de trabajo sin tener la residencia permanente?
Sí, aunque las opciones se reducen rápidamente. Hay un pequeño grupo de entidades crediticias que trabajan con solicitantes que tienen un visado de trabajo válido pero no la residencia permanente; sin embargo, exigen una entrada mayor y aplican un tipo de interés más alto que el que se ofrece a los residentes permanentes.
¿El hecho de casarme con un ciudadano japonés afecta a mis condiciones para obtener una hipoteca?
Si tu cónyuge tiene la nacionalidad japonesa o la residencia permanente y solicita el préstamo como prestatario principal o como avalista junto a ti, la mayoría de los grandes bancos nacionales te concederán el préstamo en condiciones similares a las que se aplican a un ciudadano por sí solo.
Compra una vivienda en Japón a distancia con Sumica
Todo lo que se trata aquí es algo que, técnicamente, podrías hacer por tu cuenta. Sin embargo, no deberías hacerlo, ni desde otro país ni en una segunda lengua.
Esa es la necesidad que cubre Sumica. Buscamos inmuebles que no están en el mercado a través de una red privada y evaluamos cada opción en cuanto a presupuesto y rentabilidad antes de que te la presentemos. Incluso nos encargamos de la reforma con artesanos locales de confianza, con actualizaciones en forma de fotos y vídeos en cada fase del proceso, y paquetes a precio fijo que evitan que tu presupuesto se desvíe.
Una vez que la vivienda esté lista, nuestro equipo de gestión inmobiliaria también puede encargarse directamente de los inquilinos, los contratos, el cobro del alquiler y el mantenimiento, y te enviará informes mensuales estés donde estés.
Hemos llevado a cabo más de 1.100 proyectos y contamos con un equipo bilingüe y atento con el que puedes ponerte en contacto fácilmente a través de WhatsApp. Póngase en contacto con Sumica ahora.